1,000倍にしても、同じ数量なら損益は同じ。
レバレッジだけを変える実験です。必要証拠金と値動きによる損益を分けて表示します。
25倍と1,000倍。数字の差を見ると、利益も損失も40倍になるように感じるかもしれません。でも、それは何を同じにして比べるかで変わります。
今回は取引する通貨数を固定します。1,000通貨は、レバレッジが違っても1,000通貨。ここをそろえると、証拠金と損益の違いがすっきり見えてきます。
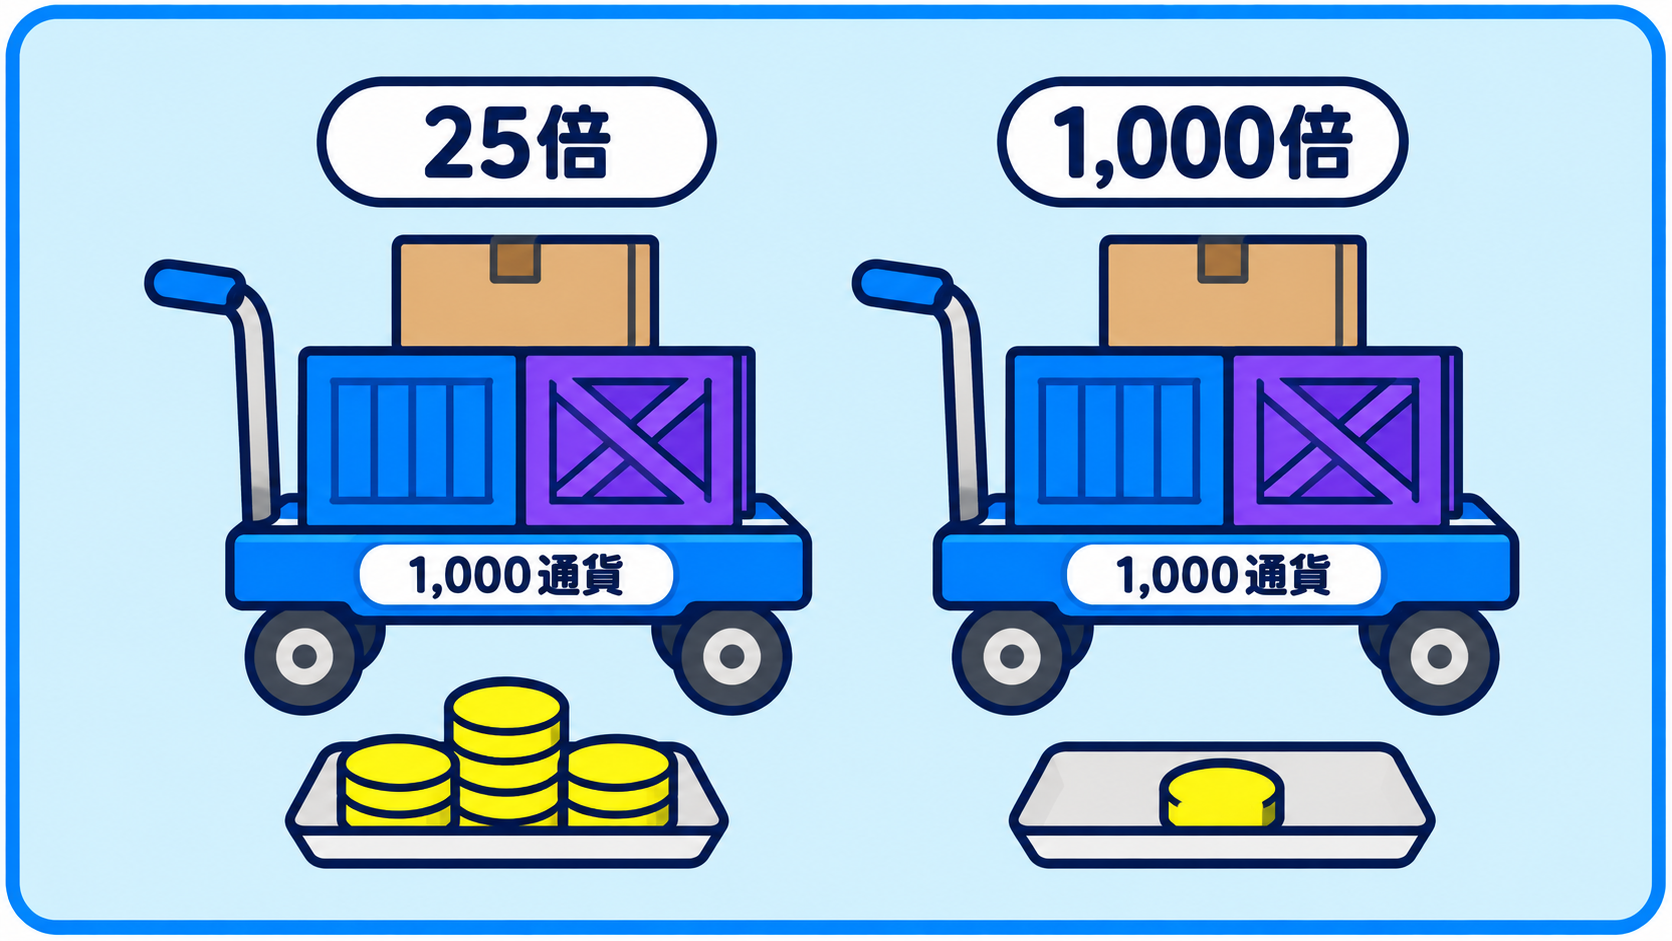
ドル円1,000通貨を、二つの設定で持つ
1ドル150円と仮定すると、1,000通貨の取引額は15万円です。必要証拠金は25倍なら6,000円、1,000倍なら150円という計算になります。1,000倍での必要額は小さく見えますが、取引の中身は同じ15万円分です。
買いの後に1円上がれば、費用前でどちらも1,000円の利益。1円下がればどちらも1,000円の損失です。口座設定の倍率が、保有済みの通貨数を勝手に増やすわけではありません。
倍率が変わると、何が変わる?
同じ条件:ドル円150円で1,000通貨を買う
取引額は、どちらも15万円分。
レバレッジ 25倍
レバレッジ 1,000倍
変わるのは必要証拠金。数量が同じなら損益は同じ。
売買コストを除いた計算例です。十分な口座資金があり、途中でロスカットされない前提です。
| 項目 | 25倍 | 1,000倍 |
|---|---|---|
| 必要証拠金 | 6,000円 | 150円 |
| 買いで1円上昇 | +1,000円 | +1,000円 |
| 買いで1円下落 | −1,000円 | −1,000円 |
数量を固定して、二つの倍率を比較
ドル円の買いを想定。25倍・1,000倍は比較用の設定値です。
ドル円、円口座、1ポジションの単純モデル。売買コストを除外。必要証拠金を払えることと損失に耐えられることは別です。
入力はこの画面内だけで処理し、保存・送信しません。
同じ資金で、数量まで増やしたら別の話
必要証拠金が小さい分を使って注文量も増やすと、損益の振れ幅は大きくなります。この場合に違っているのは、レバレッジ設定だけでなく取引数量です。二つの変化をまとめて「倍率が高いから」と考えると、原因が見えなくなります。
ツールで数量を1,000から10,000へ変えてみてください。証拠金も損益も10倍になります。どこを動かすと損失の大きさが変わるのかを、自分で確かめるのがこの記事の狙いです。
口座の最大倍率と、銘柄の倍率を区別する
業者の見出しにある最大レバレッジが、すべての銘柄・すべての残高に適用されるとは限りません。取引する銘柄や口座の有効証拠金に応じて、適用条件を確認します。固定証拠金の商品なら、この記事の単純な割り算がそのまま使えない場合もあります。
口座選びでは倍率の大きさを眺めるだけでなく、「自分の数量を持つためにいくら必要か」まで落とし込むと比較しやすくなります。余剰証拠金も含めた設計は、デモ画面で確かめてみましょう。
設定倍率と、実際に持っている取引額を分ける
口座が1,000倍でも、いつも1,000倍で取引しているわけではない
設定画面に大きな倍率が表示されていると、すべての注文でその倍率を使っているように見えます。けれど、口座の資金に対してどのくらいの取引額を持っているかは、数量次第です。ドル円150円で1,000通貨なら取引額は15万円。資金が1万円という単純な例では、資金に対する取引額は15倍です。
この15倍は、口座設定の最大倍率とは違う見方です。含み損益を反映した有効証拠金を分母にするなら、値動きによって数字も変わります。比較メモでは「設定倍率」と「取引額÷資金」を別の欄に書きます。同じ倍率という言葉で二つをまとめると、必要証拠金の話と数量の話が混ざってしまいます。
余った証拠金を使い切ったら、比較条件が変わる
本文の1,000通貨を持つだけなら、25倍でも1,000倍でも1円の値動きに対する損益は同じです。ところが、証拠金が少なく済んだ分でさらに注文を足すと、もう同じ取引の比較ではありません。1,000通貨から5,000通貨へ増やせば、1円逆行時の費用前損失は1,000円から5,000円になります。
数字を比べるときは、どちらを固定したかを書き添えます。「同じ数量を持った場合」なのか、「同じ必要証拠金になるまで数量を増やした場合」なのか。この一行がないと、同じレバレッジ比較でも結論が違って見えます。ツールではまず数量を固定し、そのあと別の計算として数量を動かすと読み違えにくくなります。
倍率が変わったら、損益とは別に余力も見る
架空例として、取引額15万円の必要証拠金を1,000倍から100倍で計算し直すと、150円から1,500円になります。取引数量を固定したままなら、1円の値動きによる損益は変わりません。ただし、口座の資金に対して拘束される証拠金が増えるので、余剰証拠金などの数字は変わります。
実際に倍率が変更される条件や、既存ポジションへの適用方法は口座の規約次第です。この計算例だけで、変更時に必ずどの表示になるとは言えません。残高に応じた制限や銘柄別の条件を読むときは、新規注文だけの話か、保有中にも関係する話かを確かめます。分からなければ、対象口座と銘柄を指定して質問します。
証拠金維持率の見た目だけで比べない
必要証拠金が小さければ、同じ有効証拠金でも維持率は大きく表示されます。たとえば有効証拠金1万円、必要証拠金500円なら単純計算で2,000%、必要証拠金5,000円なら200%です。数字の大きさだけを見て、前者ならどんな数量でも安心とは考えられません。
維持率は分母である必要証拠金にも左右されます。比較するときは、保有する通貨数と逆行時の円損益も横に置きます。ロスカットの基準、費用、ほかの保有注文も確認します。維持率の表示を読むことと、自分で許容する損失額を決めることは、同じ作業ではありません。
注文前のメモを三つの金額にする
取引額、必要証拠金、仮定した逆行幅での損失。この三つを別々に書くと、「いくらあれば注文できるか」と「値動きでいくら変わるか」を分けられます。ドル円150円・1,000通貨・1,000倍・50銭逆行の例なら、15万円、150円、費用前500円です。現在価格や推奨数量ではなく、違いを読むための例です。
最後に実際の口座仕様へ置き換え、デモの表示と照らします。数字が合わないときは、通貨換算、契約サイズ、銘柄の証拠金計算方式を確認します。倍率が高いか低いかだけで終えず、自分が予定する注文を三つの金額で説明できると、比較表の数字も読みやすくなります。
自分が使う銘柄の適用条件まで見る
最大倍率だけでなく、残高や口座タイプによる制限も比較してください。
レバレッジ条件を比較する →出典と計算について
公式資料の確認日:2026年9月21日。本文の数値は編集部が設定した比較用の仮定です。公式資料は仕組み・仕様の確認に使用し、実測成績や現在レートとして掲載していません。
FX・CFDは元本を失う可能性があります。海外のライセンスと日本の登録は別です。金融庁の注意喚起と契約条件を確認してください。